Domain mtua.de kaufen?
Wir ziehen mit dem Projekt
mtua.de um.
Sind Sie am Kauf der Domain
mtua.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mtua.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **

Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Schweißkraft CLEANO 3 Elektrochemische Metallbearbeitung (1231120SK)Eigenschaften • Das Einstiegsmodell zum Reinigen von WIG/TIG-Nähten \n• Werkzeuge sind komplett in Edelstahl, dadurch keine Korrosion \n• Werkzeuge haben Bajonettverschluss, dadurch sehr schneller Wechsel möglich \n• Der CLEANO 3 aus Edelstahl ist vielseitig einsetzbar und beinhaltet 1 Programm: \n• Reinigen mit dem Hochleistungspinsel \n• Mit Hochleistungspinsel aus Kohlefasern \n• können auch schwer erreichbare Stellen und lange Nähte gereinigt werden \n• Und das alles in hervorragender Qualität \n• Reinigt effizient WIG /TIG Schweißnähte in Sekunden \n• Die bewährte Transformatoren-Technik erlaubt: \n• kompakte Geräte-Bauform \n• störsicheren Betrieb \n• robusten Umgang \n• einfache und sichere Bedienung \n• Anwendung in der Werkstatt und auf Montage \n• Qualität Made in Germany Lieferumfang • Plastikbehälter. \n• Weithalsbehälter 500 ml inkl. Verschluss. \n• Premiumline Massekabel rot, 3m mit Bajonettverschluss und Masseklemme. \n• Premiumline Massekabel schwarz, 3 m mit Bajonettverschluss. \n• Reinigungspinsel Ø 12 mm für Premiumline. \n• Elektrolyt C Plus, 1 Liter (1231120SK)1028,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
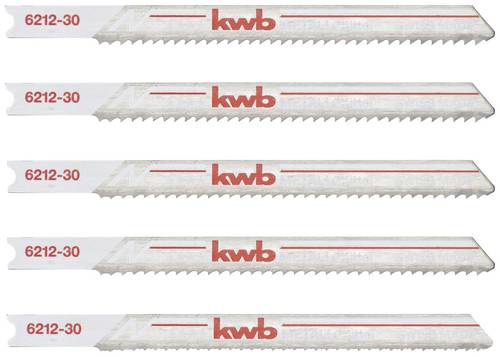
Kwb 621235 Stichsägeblätter, Metallbearbeitung, Bi-Metall 5St.Stichsägeblätter, BIM, Bi-Metall, hoch elastisch, Zähne gewellt und gefräst, für die Bearbeitung von Blechen und Lochblechen bis 3 mm Stärke, für Rohre und Profile bis Ø 30 mm, Buntmetall, Aluminium und Plexiglas.11,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **

Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
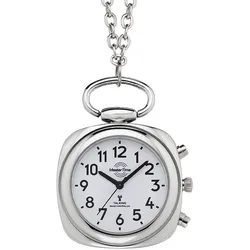
Master Time MTUA-10810-12M Sprechende Funkuhr zum UmhängenFunkuhr mit deutschsprachiger Zeit- und Alarmansage, 3-Zeiger Funk-Uhrwerk TK8865, empfängt das Zeitsignal DCF77 aus Mainflingen, Deutschland, funkgesteuerte automatische Zeitumstellung von Sommer und Winterzeit, Alarmfunktion, auf Knopfdruck Ansage von Uhrzeit und Alarmzeit, weißes Zifferblatt, schwarze Zeiger und Zahlen, Gehäuse aus poliertem Metall, geschraubter Kunststoff-Gehäuseboden, kratzunempfindliches Mineralglas, Lieferung inclusive einer Metallkette, Länge 80 cm, Durchmesser 37 mm, Höhe 16 mm59,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Schweißkraft CLEANO 3 Elektrochemische Metallbearbeitung (1231120SK)Eigenschaften • Das Einstiegsmodell zum Reinigen von WIG/TIG-Nähten \n• Werkzeuge sind komplett in Edelstahl, dadurch keine Korrosion \n• Werkzeuge haben Bajonettverschluss, dadurch sehr schneller Wechsel möglich \n• Der CLEANO 3 aus Edelstahl ist vielseitig einsetzbar und beinhaltet 1 Programm: \n• Reinigen mit dem Hochleistungspinsel \n• Mit Hochleistungspinsel aus Kohlefasern \n• können auch schwer erreichbare Stellen und lange Nähte gereinigt werden \n• Und das alles in hervorragender Qualität \n• Reinigt effizient WIG /TIG Schweißnähte in Sekunden \n• Die bewährte Transformatoren-Technik erlaubt: \n• kompakte Geräte-Bauform \n• störsicheren Betrieb \n• robusten Umgang \n• einfache und sichere Bedienung \n• Anwendung in der Werkstatt und auf Montage \n• Qualität Made in Germany Lieferumfang • Plastikbehälter. \n• Weithalsbehälter 500 ml inkl. Verschluss. \n• Premiumline Massekabel rot, 3m mit Bajonettverschluss und Masseklemme. \n• Premiumline Massekabel schwarz, 3 m mit Bajonettverschluss. \n• Reinigungspinsel Ø 12 mm für Premiumline. \n• Elektrolyt C Plus, 1 Liter (1231120SK)1028,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kwb 621235 Stichsägeblätter, Metallbearbeitung, Bi-Metall 5St.Stichsägeblätter, BIM, Bi-Metall, hoch elastisch, Zähne gewellt und gefräst, für die Bearbeitung von Blechen und Lochblechen bis 3 mm Stärke, für Rohre und Profile bis Ø 30 mm, Buntmetall, Aluminium und Plexiglas.11,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bergner, Oliver: Metallbau- und Fertigungstechnik GrundbildungMetallbau- und Fertigungstechnik Grundbildung , Elementare Einführung in die Technologie der Metallbearbeitung für den Unterricht in berufsbildenden Schulen im ersten Ausbildungsjahr und in zweijährigen Berufsfachschulen. Nach Lernfeldern gegliedert. Lernfeldübergreifende Themen werden im ersten Abschnitt zusammengefasst. Der Text ist in überschaubare Lerneinheiten gegliedert, wesentliche Begriffe und Wissensinhalte sind als Merksätze oder Formeln hervorgehoben. Kenntnisfragen und Projektaufgaben dienen der Vertiefung des Lernstoffes. Zweisprachiges Sachwortverzeichnis Deutsch/Englisch. Die 12. Auflage wurde aktualisiert und mit digitalen Zusatzmaterialien mit Animationen und interaktiven Simulationen dem Stand der Technik angepasst. Die Inhalte sind auch zur Darstellung auf kleinen Displays (Smartphone, Tablet) geeignet. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 12. Auflage, Erscheinungsjahr: 20230623, Produktform: Kartoniert, Titel der Reihe: Europa-Fachbuchreihe für Metallberufe##, Autoren: Bergner, Oliver~Fehrmann, Michael~Hillebrand, Thomas~Ignatowitz, Eckhard~Kinz, Ullrich~Lämmlin, Gerhard, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 334, Abbildungen: ca. 1200 Abbildungen, 4-fbg., Keyword: Ausbildung; BFS Metall 2j.; Fertigungstechnik; Lehrbuch; Metall Grundstufe; Metallbau; Metallbauer/-in; Metallbearbeitung; Metallberufe Metallbau; Technische Kommunikation; Werkstofftechnik, Fachschema: Bautechnik / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch~Metallgewerbe / Berufsbezogenes Schulbuch~Metallurgie, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Metall-, Anlagenbau, Blechkonstruktion, Installation, als Montierer /-innen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Metallverarbeitung, Metallurgie (Hüttenwesen), Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 14, Gewicht: 586, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 5785758, Vorgänger EAN: 9783808512678 9783808511701 9783808511398 9783808511381 9783808511374, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.